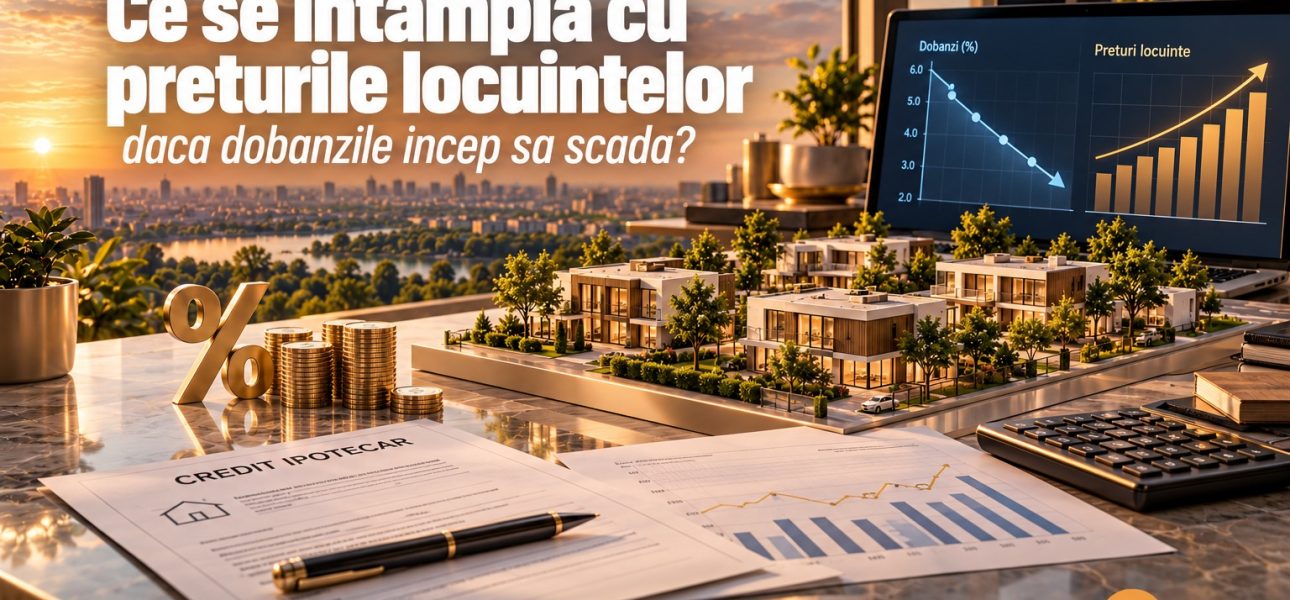
Dobanzi mai mici inseamna credite mai accesibile. Dar inseamna automat si locuinte mai accesibile? Nu neaparat.
Piata imobiliara din Romania traverseaza in 2026 una dintre cele mai interesante perioade din ultimii ani.
Inflatia, costul ridicat al finantarii si incertitudinea economica au facut cumparatorii mai prudenti. Deciziile se iau mai greu, bugetele sunt analizate mai atent, iar o parte dintre cei care isi doresc o locuinta au preferat sa astepte conditii economice mai favorabile.
Si totusi, preturile nu numai ca nu au inregistrat corectia majora asteptata de o parte a pietei, dar au continuat sa creasca.
Potrivit Eurostat, in trimestrul al doilea din 2026, preturile locuintelor din Romania erau cu 12,1% mai mari decat in aceeasi perioada din 2025 si cu 4,4% peste trimestrul precedent.
Apare astfel o intrebare extrem de importanta pentru urmatoarea perioada: Ce se poate intampla daca dobanzile incep sa scada?
Raspunsul pare simplu: creditele devin mai ieftine. In realitate, efectele asupra pietei imobiliare pot fi mult mai complexe. Pentru ca o dobanda mai mica nu modifica numai rata unui cumparator.
Modifica puterea de cumparare a intregii piete.
Dobanda influenteaza direct cat isi permite sa cumpere o familie
Sa luam un exemplu pur orientativ. Calculul presupune rate lunare egale si dobanzi anuale constante pe durata creditului.
Pentru un credit echivalent cu 100.000 de euro, contractat pe 30 de ani, diferenta dintre o dobanda de 7% si una de 5% ar reduce rata teoretica de la aproximativ 665 de euro la 537 de euro pe luna, fara a lua in calcul comisioane, asigurari si alte costuri.
Dar putem privi problema si invers. Un cumparator care isi permite o rata de aproximativ 665 de euro ar putea sustine, in aceleasi conditii ipotetice, un credit de aproape 124.000 de euro la o dobanda de 5%, fata de 100.000 de euro la 7%.
Aceasta inseamna o crestere de aproape 24% a capacitatii teoretice de finantare.
Exemplul este simplificat, dar mecanismul economic este extrem de important: cand dobanda scade, creste puterea de cumparare.
Dar acest lucru nu se intampla unui singur cumparator
Aici incepe partea interesanta. Daca dobanzile scad, nu beneficiaza doar o familie. Pot reveni in piata simultan mii de cumparatori care astazi asteapta.
- Unii nu se incadreaza momentan la suma necesara.
- Altii se incadreaza, dar considera rata prea mare.
- Altii au banii necesari, insa prefera sa astepte mai multa stabilitate economica.
Exista, cu alte cuvinte, o cerere amanata.
Iar datele din piata ofera deja indicii in aceasta directie. In prima jumatate a anului 2026, tranzactiile cu apartamente au scazut cu aproximativ 9% la nivel national si cu numai aproximativ 2% in Bucuresti, in conditiile unor costuri ridicate de finantare.
Mai mult, finantarea bancara ramane esentiala: potrivit analizei Colliers pentru 2025, aproximativ 58% dintre achizitiile de locuinte au fost realizate cu ajutorul creditelor ipotecare.
Cererea nu a disparut. O parte din ea a devenit mai prudenta.
Si aici apare paradoxul dobanzilor mici
Cumparatorul poate spune: „Mai astept sa scada dobanzile si cumpar atunci.”
Individual, rationamentul pare perfect logic. Problema apare daca foarte multi cumparatori gandesc exact la fel.
In momentul in care finantarea devine mai accesibila, acestia pot reveni simultan in piata. Iar daca numarul locuintelor disponibile nu creste in acelasi ritm, apare presiunea asupra preturilor.
Este una dintre regulile elementare ale economiei: mai multi cumparatori care concureaza pentru o oferta limitata creeaza presiune asupra pretului.
Oferta de locuinte noi nu poate reactiona imediat
Aceasta este problema fundamentala. Un credit poate deveni mai accesibil intr-un interval relativ scurt. O locuinta noua nu poate fi produsa la fel de repede.
Terenul trebuie cumparat, proiectul trebuie pregatit si autorizat, finantarea trebuie asigurata, iar constructia efectiva necesita timp.
In Romania au fost finalizate in 2025 aproximativ 59.000 de locuinte, cel mai redus nivel din 2017, iar o crestere semnificativa a ofertei nu este asteptata imediat.
Prin urmare, daca cererea revine rapid, oferta poate avea nevoie de ani pentru a raspunde.
Ce ne spune deja anul 2026?
Poate cel mai interesant semnal este faptul ca preturile au continuat sa creasca intr-o perioada care, teoretic, nu le era favorabila.
- Inflatie ridicata.
- Finantare scumpa.
- Cumparatori prudenti.
- Tranzactii mai putine.
Si totusi, conform Eurostat, Romania inregistra in trimestrul al doilea o crestere anuala a preturilor locuintelor de 12,1%.
De aici apare intrebarea care ar trebui sa ne preocupe: Daca preturile au crescut intr-o perioada cu finantare scumpa, ce se poate intampla daca finantarea devine din nou mai accesibila?
Nu exista un raspuns sigur. Economia poate evolua diferit, veniturile populatiei conteaza, fiscalitatea conteaza, iar oferta poate incepe sa creasca.
Dar exista un scenariu care nu poate fi ignorat:
dobanzi mai mici → credite mai accesibile → putere de cumparare mai mare → revenirea cumparatorilor → presiune suplimentara asupra unei oferte limitate.
Atunci este mai bine sa cumparam acum sau sa asteptam dobanzi mai mici?
Aceasta este intrebarea dificila. Si raspunsul corect nu poate fi acelasi pentru toata lumea.
Pentru cineva care astazi nu isi permite in conditii de siguranta rata unui credit, asteptarea poate fi perfect justificata. Nicio locuinta nu merita cumparata prin supraindatorare.
Pentru cineva care dispune insa de avans, venituri stabile, rezerva financiara si capacitate confortabila de rambursare, calculul devine diferit.
Pentru ca exista doua variabile: pretul banilor si pretul proprietatii.
Dobanda unui credit se poate modifica in timp sau creditul poate fi refinantat in anumite conditii. Pretul la care ai cumparat proprietatea ramane insa pretul de achizitie.
De aceea, cumparatorul nu ar trebui sa urmareasca exclusiv momentul in care creditul devine mai ieftin. Ar trebui sa urmareasca costul total al achizitiei.
2027: anul in care trebuie urmarita revenirea cererii
In prezent, nu avem suficiente argumente pentru a afirma cu certitudine cand si cu cat vor scadea dobanzile. In conditiile in care inflatia ramane ridicata, perspectiva unei relaxari rapide a politicii monetare s-a indepartat fata de inceputul anului.
Tocmai de aceea, o eventuala reducere a costurilor de finantare trebuie privita ca un scenariu, nu ca o promisiune. Dar daca acest scenariu se materializeaza, efectul asupra pietei rezidentiale poate fi important.
Pentru ca adevarata intrebare nu este: „Cat de mult va scadea rata mea daca scad dobanzile?” Ci: „Cati alti cumparatori vor reveni in piata odata cu mine?”
Iar daca raspunsul este „foarte multi”, urmatoarea intrebare devine inevitabila: Vor exista suficiente locuinte pentru toti?
Aceasta ar putea fi una dintre marile teme ale pietei imobiliare romanesti din 2027 si 2028. Pentru ca dobanzile mai mici pot face creditul mai ieftin.
Dar daca reactiveaza puternic cererea intr-o piata cu oferta insuficienta, nu exista nicio garantie ca vor face si locuintele mai ieftine.
Concluzie: un credit mai ieftin nu garanteaza o locuinta mai accesibila
Dobanzile mai mici pot reduce costul finantarii si pot aduce mai multi cumparatori inapoi in piata. Daca oferta de locuinte ramane limitata, cresterea cererii poate pune presiune pe preturi si poate diminua avantajul obtinut printr-o rata mai mica.
Pentru cumparator, analiza trebuie sa includa pretul proprietatii, avansul, rata, costurile suplimentare si rezerva financiara. O eventuala scadere a dobanzilor sau posibilitatea refinantarii sunt scenarii care merita evaluate, fara a presupune ca se vor materializa automat.
Decizia de achizitie trebuie sa poata fi sustinuta de bugetul actual al familiei si de costul total al locuintei.